Petit guide de la façon dont j’ai acheté une keren kaspit (קרן כספית), un fonds monétaire israélien, en trois minutes. Je suis passée par ma banque, mais on peut aussi le faire via un compte d’investissement. Voilà ce que j’ai fait et ce qui avait du sens pour moi. À chacun de faire ses propres choix.
- Citoyens américains : j’ai appris que ces fonds peuvent poser des questions de fiscalité américaine, donc ce guide ne vous est pas destiné. Je ne suis pas citoyenne américaine et je ne connais pas ces règles fiscales. Les dépôts bancaires ou les obligations détenues directement sont des alternatives à examiner avec un conseiller qualifié, plutôt que de supposer qu’un fonds israélien fonctionne de la même façon pour vous.
Comment j’ai acheté un fonds monétaire, concrètement
Je me suis connectée au site de ma banque, Leumi. « שוק ההון » (marchés financiers), dans le menu latéral, m’a amenée à Leumi Trade. Dans « חיפוש נייר ערך » (recherche d’un titre), en haut de la page, j’ai cherché le fonds avec son numéro de titre.
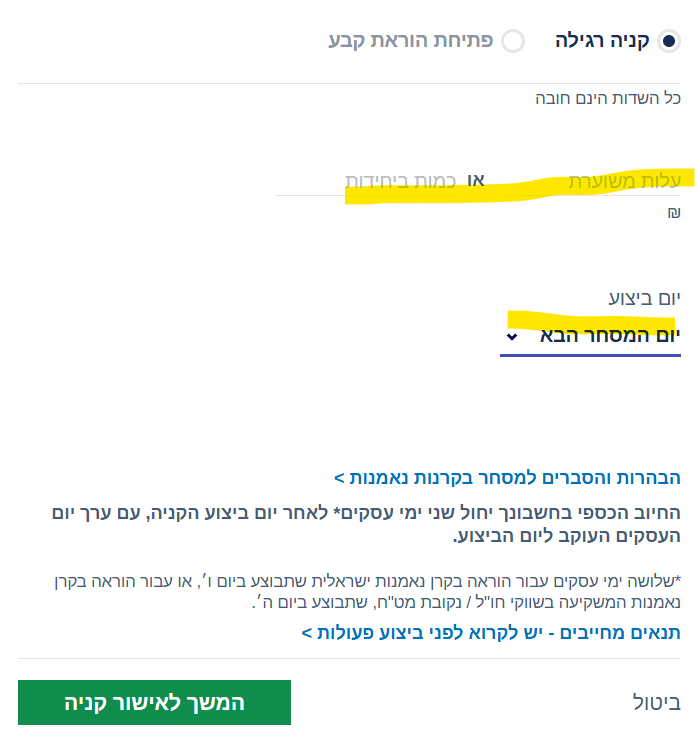
J’ai cliqué sur « קניה » (acheter), le gros bouton vert, puis choisi combien je voulais placer. L’argent vient directement du compte Leumi. J’ai choisi le jour de Bourse suivant pour l’exécution, parce que c’était un dimanche, un jour sans séance de Bourse.
C’est tout.
Comment j’ai choisi un fonds monétaire
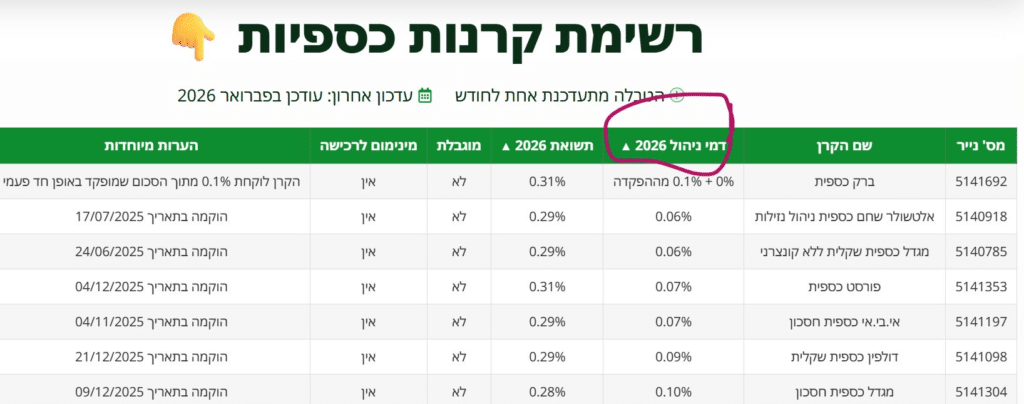
Je suis allée sur la page des fonds monétaires de Tamir Mandovsky, et j’ai choisi en fonction des frais de gestion les plus bas.
C’est tout.
L’avantage de son site, c’est qu’on peut filtrer selon plusieurs critères, dont les frais de gestion. C’est le critère qui compte pour moi. Les écarts de rendement sont si petits que la peur de rater quelque chose, le fameux FOMO, et les hésitations m’auraient juste coûté de l’argent.
Vous hésitez entre plusieurs formules et vous ne savez pas ce qui vous convient le mieux ? Présentez le problème à ChatGPT, ou à votre IA préférée, comme un petit exercice de maths :
« Je veux placer X shekels dans un fonds monétaire. Qu’est-ce qui revient moins cher pour moi : un fonds avec 0,06 % de frais de gestion par an, ou un fonds sans frais de gestion qui prélève une seule fois 0,1 % du versement ? »
Spoiler : pour la durée de mon placement, environ un an, et malgré mon versement à cinq chiffres, l’écart est inférieur au prix d’un café. Les différences sont si petites que je place l’argent sans FOMO et sans m’attacher à un fonds en particulier.
Pourquoi j’ai acheté un fonds monétaire
Parce que j’avais de l’argent destiné à un usage précis à court terme et que je ne voulais pas le risquer.
Pour l’entreprise
Parce que c’est de l’argent à court terme. Dans douze mois, il ne sera plus là. Pour du long terme, j’achèterais des fonds indiciels.
La version longue : j’avais un joli solde sur le compte courant de mon entreprise après quelques bons mois. Je ne sais pas comment se passera le reste de l’année et, en tant qu’indépendante, je me verse un salaire fixe. Je mets donc cet argent de côté en sachant que, dans environ un an, il aura disparu, en grande partie ou en totalité. Soit il servira aux salaires et aux paiements pendant les mois plus calmes, soit je demanderai à ma comptable, vers la fin de l’année, si je peux me verser un bonus en janvier ou augmenter mon salaire.
D’ici là, je ne me laisse pas éblouir. Loin du compte courant, loin du cœur. Et je préfère en tirer quelques shekels plutôt que de laisser la banque gagner de l’argent sur mon solde pendant que je ne touche rien. C’est mon argent, et je veux qu’il me rapporte.
Si vous êtes indépendant et que vous n’avez pas de compte séparé pour votre activité, je vous propose de lire mon article sur l’ouverture d’un compte bancaire séparé pour l’entreprise.
Pour la maison
Cet achat précis, je l’ai fait avec le compte de l’entreprise. Mais mon épargne de précaution familiale est aussi dans un fonds monétaire. Une somme qui couvre quatre mois de dépenses courantes, dont le rôle est de rester de côté avec un faible niveau de risque. De grossir juste un peu, à peu près au rythme de l’inflation.
Je mettrais aussi dans un fonds monétaire l’argent prévu pour de grosses dépenses occasionnelles, comme l’achat d’une nouvelle voiture ou des travaux, qui demandent quelques mois d’épargne.
Nous gardons ça sur notre compte d’investissement, chez Excellence Trade dans notre cas. Pourquoi là plutôt qu’à la banque ? Parce qu’Idan préférait que toute notre épargne soit au même endroit. C’est plus pratique. Je le comprends, et ce n’est pas un sujet pour lequel je vais monter au front.
Je vous recommande de lire mon article sur les priorités pour votre compte bancaire : quel argent mettre où, et quand, pour profiter au mieux de votre épargne et avoir l’esprit tranquille.
Ce que vous pouvez en retenir
Il existe toutes sortes de placements à court terme, mais le fonds monétaire est la star du moment, et à juste titre. Vous avez de l’argent de côté pour une courte période, ou vous ne savez pas quoi en faire, et vous voulez en tirer quelques shekels ou simplement ne plus l’avoir sous les yeux ? Achetez un fonds monétaire. C’est super simple. Trois minutes de travail, grand maximum. Les différences entre les fonds sont minimes, et il n’y a aucune raison que la banque gagne de l’argent sur votre solde pendant que vous ne gagnez rien.
Encore quelques questions
Faut-il un compte de trading actif pour acheter un fonds monétaire ?
Oui. Il faut ouvrir le compte « machin-truc Trade » de votre banque, ou un compte de trading indépendant auprès d’un prestataire comme Excellence Trade ou IBI. À la banque, c’est très rapide : le jour même, si je me souviens bien. Un compte indépendant, c’est rapide aussi, même si ça prend un peu plus de temps. Deux jours environ, quelque chose comme ça.
Un fonds monétaire à la banque ou auprès d’une société d’investissement ?
L’avantage de la banque : quand on achète ces fonds par son intermédiaire, on ne paie pas de commissions d’achat ou de vente, ni de droits de garde. Et je n’ai pas besoin de transférer l’argent du compte bancaire au compte de trading, d’envoyer des justificatifs et d’attendre qu’il arrive. Je peux tout faire d’un coup. C’est ce que j’ai fait sur mon compte professionnel avec l’argent prévu pour les douze prochains mois, au maximum.
L’avantage de la société d’investissement, c’est que, si vous avez déjà un compte, toute votre épargne est au même endroit, et encore plus loin des yeux. C’est ce que nous faisons avec notre épargne de précaution.
Pourquoi un fonds monétaire plutôt qu’un dépôt bancaire ?
Je veux que cet argent soit disponible. Je n’ai pas envie de m’embêter avec des dates de sortie. Ça ne vaut pas le casse-tête pour quelques shekels de plus à la fin.
Et si je veux placer des dollars pour une courte durée ?
Je n’ai jamais essayé moi-même, mais j’ai appris qu’il existe des fonds monétaires libellés en dollars : des fonds qu’on peut acheter directement en dollars.