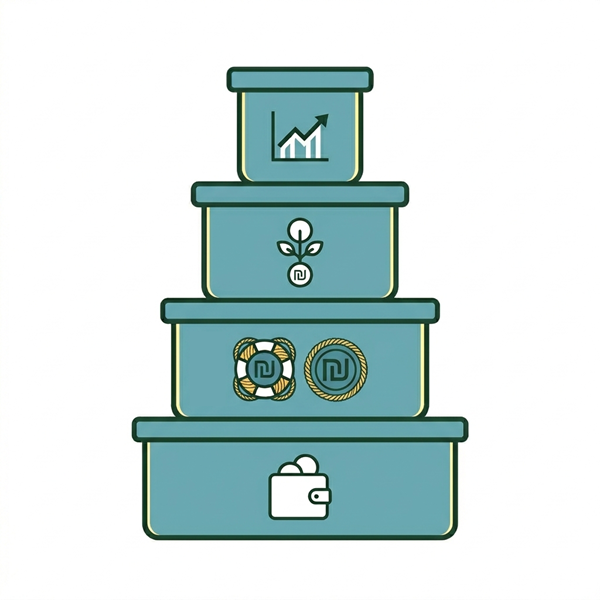
Ce qu’on peut mesurer — et voir de ses propres yeux —, on peut le gérer. Voici donc ma recette pour bien séparer les différentes sommes sur son compte bancaire. Le but : une trésorerie organisée et prévisible. Au lieu de tout mélanger, savoir exactement ce qui sert aux dépenses courantes du foyer — logement, carte bancaire, etc. —, ce qui est réservé à un besoin précis — voiture, vacances, fête, travaux, réduction du prêt immobilier — et ce qui est de l’épargne à long terme.
Quand je parle de tout cet argent, je parle de ce qui reste sur votre compte le 11 du mois. Après que ce qui devait entrer est entré et que ce qui devait sortir est sorti : le salaire est arrivé, les paiements par carte ont été débités, les frais de logement aussi, etc. Si tout ça est réparti sur plusieurs dates, regroupez ce que vous pouvez. Si votre salaire arrive au plus tard le 10, y a-t-il une raison que votre carte soit débitée le 15 ? Un petit tour sur le site ou l’application de votre organisme de carte peut régler ça. Si vous ne pouvez pas changer les dates, gardez aussi de l’argent de côté pour ces paiements.
Voici donc ma recette pour séparer les choses et fixer ses priorités financières :
Votre compte bancaire personnel
0. Si vous avez des dettes, commencez par les rembourser
À cause des intérêts élevés et du poids que ça fait peser sur le moral, remboursez d’abord vos dettes et remettez-vous sur pied financièrement. Vous épargnerez ensuite. J’ai un guide pour rembourser ses dettes.
Je parle bien sûr des dettes envers une banque, des proches ou un organisme. Celles qui coûtent cher en intérêts et pèsent lourd sur l’esprit. Un prêt pour lancer une entreprise ou un crédit immobilier, avec des paiements réguliers intégrés à votre trésorerie et un taux d’intérêt qui n’est pas élevé, c’est une autre histoire.
1. Gardez quelques milliers de shekels sur votre compte
Gardez seulement quelques milliers de shekels sur votre compte : votre « nouveau zéro », une toute petite réserve d’urgence. Cinq mille, trois mille, dix mille. Ce qui vous convient. Moi, je voulais 3 000 shekels, Idan en voulait davantage, on a trouvé un compromis entre les deux.
Le but : si un mois a été particulièrement chargé — par exemple, nous détestons payer en plusieurs fois et préférons, quand c’est possible, payer même l’arnona, la taxe municipale, et l’assurance auto en une fois —, et qu’une autre dépense arrive, vous ne vous retrouvez pas à découvert.
2. Constituez votre réserve d’urgence
La vraie réserve d’urgence, qui couvre 3 à 6 mois de dépenses courantes, placez-la sur un support prudent. La nôtre est dans une keren kaspit, un fonds monétaire israélien. Je voulais la mettre sur le compte de trading de la Banque internationale, où se trouve notre compte joint. Idan préférait notre compte d’investissement chez Excellence Trade pour que tout soit au même endroit. Les deux choix vont bien. Ce qui compte, c’est que ce soit pratique pour vous et que vous puissiez récupérer l’argent rapidement.
Une fois ce montant atteint, vous pouvez arrêter d’alimenter cette réserve.
3. Chaque shekel en plus va à l’épargne ou à l’investissement
- Nous commençons par verser dans une keren hishtalmout en tant qu’indépendants, pour les avantages fiscaux israéliens : les versements peuvent être déductibles et les gains peuvent être exonérés d’impôt, dans les limites prévues et sous réserve des conditions de retrait. Il nous faut quelques mois pour finir ces versements. Chaque année, je me promets de mettre en place un virement automatique l’année suivante, mais ce n’est toujours pas fait.
- Une fois ces versements terminés, ce qui reste pour le reste de l’année va dans notre portefeuille d’investissement.
- Si vous avez un virement automatique vers votre keren hishtalmout, vous êtes plus organisés que moi. Quand j’aurai enfin mis le mien en place — l’année prochaine, promis —, je verserai directement l’argent dans le portefeuille d’investissement.
- Parents : un virement automatique vers l’épargne de vos enfants doit faire partie des dépenses régulières, pas de « chaque shekel en plus ».
- Nous ne préparons pas de fête et, je touche du bois, nous pouvons pour l’instant couvrir les grosses dépenses avec notre budget courant. Mais si une bat ou bar-mitsva approche, si vous prévoyez de grandes vacances en famille ou si vous avez d’autres grosses dépenses connues à l’avance, mettez de l’argent de côté dans un autre fonds monétaire quotidien en shekels pour ça. Ces fonds se ressemblent beaucoup, même si leurs frais de gestion peuvent différer. Cet argent ne fait pas partie de votre réserve d’urgence.
Si vous êtes à votre compte
Ce qui permet d’organiser une trésorerie prévisible sur le compte du foyer fonctionne aussi pour le compte de l’entreprise. Donc :
0. Ouvrez un compte séparé pour votre activité
Si vous n’avez pas de compte séparé pour votre activité, ouvrez-en un sans attendre. Ça met de l’ordre dans la tête et ça apaise. J’ai écrit tout un article sur l’intérêt d’ouvrir un compte séparé pour son activité, et c’est un de mes meilleurs conseils pour les personnes qui viennent de se mettre à leur compte.
1. Versez-vous la même somme chaque mois
Combien ? Demandez à votre comptable, qui saura faire le calcul. Ça permet d’organiser une trésorerie cohérente avec vos revenus et vos dépenses.
2. Un surplus sur le compte de l’activité ? Direction l’épargne prudente
Pour la même raison que sur le compte personnel : si le solde de votre compte courant ne rapporte pas d’intérêts, cet argent ne travaille pas pour vous. La banque en profite, vous non. Une épargne prudente à court terme, dont on peut récupérer l’argent facilement, permet de gagner quelques shekels pendant que cette somme attend son utilisation : paiement de l’impôt sur le revenu ou prochain versement pour vous payer.
Pour finir
Quand l’argent est organisé, vous savez exactement combien vous pouvez dépenser, combien est réservé aux coups durs ou à un besoin précis et combien travaille pour vous à long terme. La trésorerie devient prévisible, les décisions plus faciles, vous avez plus de certitude et moins de stress.
Ce n’est pas compliqué. D’abord les dettes, puis une petite marge sur le compte courant, puis une réserve d’urgence. Ensuite, tout le reste va à l’épargne et à l’investissement. Si vous êtes à votre compte, vous faites la même chose deux fois : pour le foyer et pour l’activité. Une fois que c’est organisé, vous n’avez plus besoin d’y réfléchir sans arrêt. Juste de le faire.
Quand mettre cet argent de côté ?
Le 11 du mois, après le paiement des dépenses courantes et l’arrivée du salaire, quand vous savez combien d’argent est disponible sur votre compte.
Combien représentent « quelques mois de dépenses courantes » pour une réserve d’urgence ?
Le repère habituel, c’est 3 à 6 mois. Nous avons choisi 4. Le bon montant, c’est celui qui vous permet de dormir tranquille.
Quelle différence entre une réserve d’urgence et de l’argent mis de côté pour des vacances, une fête ou des travaux ?
Une réserve d’urgence sert aux urgences : une période sans travail, une maladie, une réparation urgente. On ne la vide pas parce qu’on a acheté des billets pour un voyage. Ces sommes doivent rester séparées.
Combien mettre de côté ?
Voici mes repères :
Votre « nouveau zéro » sur le compte courant : entre 3 000 et 8 000 shekels, ça me paraît très bien. Ça dépend du niveau de vos dépenses, de leurs variations et de votre niveau d’inquiétude.
Réserve d’urgence : 3 à 6 mois de dépenses courantes.
Somme réservée à un besoin précis : de quoi couvrir la dépense prévue.
Portefeuille d’investissement : le plus possible.