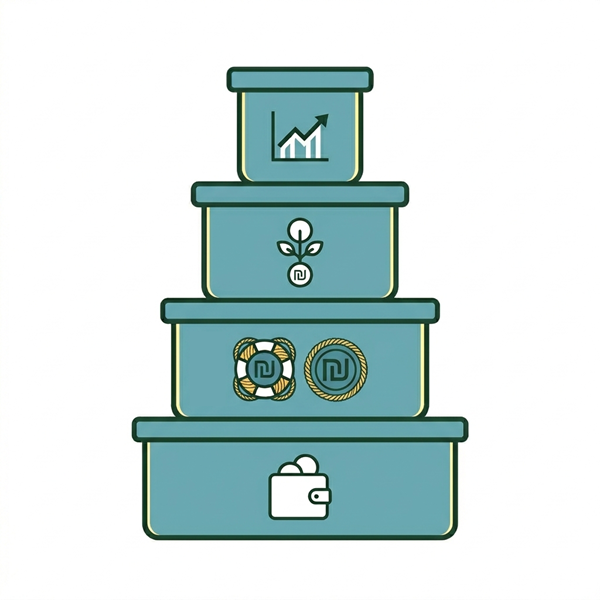
То, что можно измерить и увидеть своими глазами, можно и контролировать. Поэтому вот мой рецепт: как разделить деньги на банковском счёте по назначению.
Цель — понятное, предсказуемое движение денег. Чтобы всё не лежало вперемешку, а было точно известно: вот деньги на текущие расходы семьи — жильё, платежи по карте и так далее. Вот деньги на конкретную цель — машину, отпуск, праздник, ремонт, досрочное погашение ипотеки. А вот долгосрочные сбережения.
Говоря обо всех этих деньгах, я имею в виду то, что остаётся у вас на счёте 11-го числа. То есть после того, как всё нужное пришло и ушло: поступила зарплата, списались платежи по карте, оплата жилья и так далее. Если у вас всё это происходит в разные дни, по возможности сведите даты поближе. Если зарплата приходит до 10-го, есть причина списывать платёж по карте 15-го? Это можно настроить, ненадолго заглянув в приложение или на сайт карточной компании. Если даты изменить нельзя, оставьте деньги и на эти платежи.
Вот мой рецепт: как всё разделить и расставить финансовые приоритеты.
Личный банковский счёт
0. Если есть долги, начните с их погашения
Из-за высоких процентов и тяжести на душе сначала верните долги и встаньте на ноги, а потом откладывайте. У меня есть руководство по погашению долгов.
Конечно, я имею в виду долги банку, родственникам или какой-то организации. Такие, где высокие проценты и тяжёлый груз на душе. Кредит на открытие бизнеса или ипотека с регулярными платежами, которые уже учтены в движении денег, и не очень высокими процентами — другая история.
1. Оставьте на банковском счёте несколько тысяч шекелей
Оставьте на счёте всего несколько тысяч, ваш «новый ноль», чтобы был совсем маленький запас на крайний случай. Пять, три, десять тысяч. Как вам подходит. Я хотела оставить 3 тысячи, Идан — больше. Сошлись посередине.
Зачем? Чтобы не уйти в минус, если месяц выдался особенно дорогим, а тут ещё появилась незапланированная трата. Например, мы терпеть не можем рассрочки и по возможности даже арнону — муниципальный налог — и страховку машины оплачиваем одним платежом.
2. Накопите финансовую подушку
Настоящую финансовую подушку, на 3-6 месяцев жизни, держите в консервативном инструменте. Наша лежит в израильском фонде денежного рынка — керен каспит (קרן כספית). Я хотела держать её на торговом счёте в банке «Бейнлеуми», где у нас общий счёт. Идан предпочёл инвестиционный счёт в Excellence Trade, чтобы всё было в одном месте. Оба варианта хороши. Главное, чтобы вам было удобно и деньги можно было быстро получить.
Когда накопите нужную сумму, можно перестать откладывать на эту цель.
3. Каждый шекель сверх этого — в сбережения или инвестиции
- Мы начинаем со взносов в керен иштальмут (קרן השתלמות) как работающие на себя — из-за израильских налоговых льгот. В пределах установленных лимитов взносы могут уменьшать налогооблагаемый доход. Доход от инвестиций может освобождаться от налога при соблюдении лимитов и правил вывода денег, обычно после шести лет. Чтобы закончить вносить запланированную сумму, у нас уходит несколько месяцев. Каждый год обещаю себе, что в следующем году настрою регулярный платёж. Пока этого так и не случилось.
- Когда с этими взносами закончено, всё, что остаётся до конца года, идёт в инвестиционный портфель.
- Если у вас уже настроен регулярный платёж в керен иштальмут, вы организованнее меня. Когда я наконец его настрою — в следующем году, обещаю, — буду просто сразу отправлять свободные деньги в инвестиционный портфель.
- Родители: регулярный платёж на детские сбережения должен быть частью текущих расходов, а не статьёй «каждый шекель сверх этого».
- Мы не планируем большой праздник и, тьфу-тьфу, пока можем покрывать крупные расходы из текущих денег. Но если у вас впереди бат- или бар-мицва, то есть праздник совершеннолетия, большой семейный отпуск или другие заранее известные крупные расходы, откладывайте на них в отдельный шекелевый фонд денежного рынка с ежедневной ликвидностью. Такие фонды во многом похожи, но комиссии за управление могут отличаться. Это деньги на конкретную цель, к финансовой подушке они не относятся.
Если вы работаете на себя
То, что помогает наладить понятное, предсказуемое движение денег на семейном счёте, работает и для счёта бизнеса. Поэтому:
0. Откройте отдельный счёт для бизнеса
Если отдельного счёта ещё нет, срочно откройте. Это порядок в голове и спокойствие на душе. У меня есть целая статья о том, зачем открывать отдельный счёт для бизнеса. Это один из моих лучших советов тем, кто только начал работать на себя.
1. Каждый месяц переводите себе одну и ту же сумму
Сколько? Посоветуйтесь с бухгалтером. Он сможет посчитать. Так проще разумно планировать поступления и расходы.
2. На счёте бизнеса остались лишние деньги? В консервативные сбережения!
По той же причине, что и на личном счёте: если на остаток текущего счёта не начисляются проценты, эти деньги на вас не работают. Банк на них зарабатывает, а вы — нет. Консервативные, доступные для быстрого вывода краткосрочные сбережения позволяют заработать на них несколько шекелей, пока деньги ждут своего назначения — уплаты подоходного налога или следующего перевода себе на жизнь.
Подведём итог
Когда деньги разложены по местам, вы точно знаете, сколько можно потратить, сколько отложено на чёрный день или конкретную цель и сколько работает на вас в долгую. Движение денег становится предсказуемым, решения — проще, уверенности больше, а напряжения меньше.
Это несложно. Сначала возвращаете долги, потом создаёте маленький запас на текущем счёте, затем финансовую подушку. Всё остальное — в сбережения и инвестиции. Те, кто работает на себя, делают это дважды: для дома и для бизнеса. Когда всё устроено, не нужно постоянно об этом думать. Только делать.
Когда откладывать эти деньги?
11-го числа, после того как списались расходы на жизнь и пришла зарплата. Когда уже понятно, сколько свободных денег осталось на счёте.
Сколько денег — это «несколько месяцев жизни» для финансовой подушки?
Обычно говорят о 3-6 месяцах. Мы выбрали 4. Правильная сумма — та, с которой вам спокойно спится.
Чем финансовая подушка отличается от денег на отпуск, праздник или ремонт?
Финансовая подушка — на экстренный случай: потерю работы, болезнь, срочный ремонт. Она не должна заканчиваться из-за того, что вы купили билеты в поездку. Эти деньги нужно держать отдельно.
Сколько откладывать?
Вот мои ориентиры:
«Новый ноль» на текущем счёте: от 3 до 8 тысяч шекелей мне кажется вполне хорошей суммой. Зависит от размера расходов, от того, насколько они меняются, и от того, насколько вы тревожитесь.
Финансовая подушка: 3-6 месяцев жизни.
Деньги на конкретную цель: по размеру запланированной траты.
Инвестиционный портфель: чем больше, тем лучше.